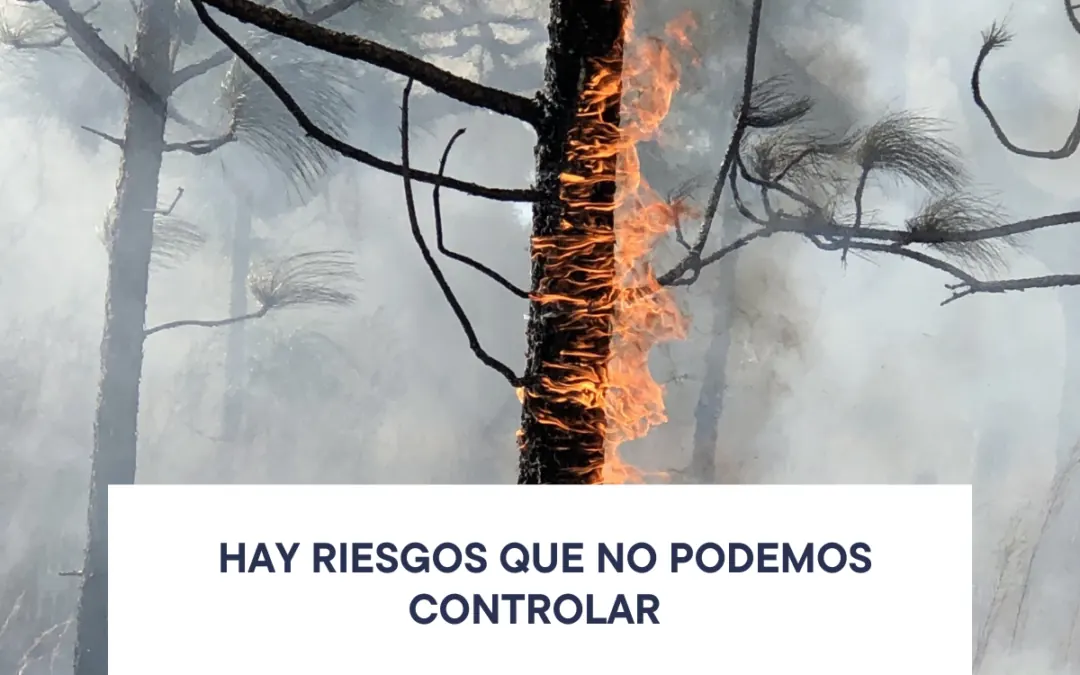
Cada estiu arriben les mateixes imatges: fum a l'horitzó, hectàrees calcinades, famílies evacuades. I cada estiu repetim la mateixa frase, com si fos un ritual: «hi ha riscos que no podem controlar». És cert. Però a Coyfer fa anys que veiem una cosa que gairebé ningú no diu en veu alta: el que de debò marca la diferència no és el foc en si, sinó la lletra petita del que vostè va contractar abans que comencés a cremar. I aquí és exactament on entra la nostra feina.
El risc ha canviat, però moltes pòlisses no
La «temporada d'incendis» ja no es limita al juliol i l'agost: la finestra de risc s'ha allargat a mesos que abans es consideraven segurs, i el foc avança de manera diferent de com ho feia fa una dècada. Això no és un matís tècnic. És el motiu pel qual moltes pòlisses contractades fa cinc o deu anys ja no responen a la realitat d'avui, perquè es van calcular sobre mapes de risc desactualitzats. És precisament aquesta actualització constant, del risc real de cada client davant del risc amb què es va signar la pòlissa, la que a Coyfer considerem part inseparable de la nostra feina, i no un extra opcional.
El que no se sol explicar
Hi ha diverses coses que poques vegades s'expliquen amb claredat en contractar una assegurança, i que només surten a la llum el pitjor dia possible, quan el sinistre ja s'ha produït. Són precisament les que revisem amb cada client a Coyfer abans que es converteixin en un problema.
La primera és que moltes pòlisses de la llar o d'explotació agrícola i forestal inclouen exclusions o límits específics per a l'incendi que depenen de la ubicació, de la distància a la massa forestal o de l'ús del terreny. Si ningú no ha revisat aquesta clàusula amb vostè, no sap si de debò el protegeix o només ho sembla.
La segona és que el capital assegurat gairebé mai no s'actualitza al ritme a què pugen els costos de reconstrucció i reposició. És habitual descobrir, després d'un sinistre, que el que està assegurat cobreix força menys del que realment costa tornar a aixecar el que s'ha perdut. Per això a Coyfer insistim a revisar els capitals periòdicament, no només en el moment de la contractació.
La tercera és que les pèrdues d'un incendi poques vegades es limiten al dany material. Un negoci, una nau o una explotació agrària poden quedar aturats setmanes o mesos. La cobertura de pèrdua de beneficis o d'aturada de l'activitat és, sovint, la gran absent de les pòlisses estàndard, precisament perquè ningú no la va demanar a temps.
La quarta és que l'incendi no s'acaba quan s'apaguen les flames. Després arriben altres despeses que poques vegades es tenen en compte en contractar: la retirada de runa i restes calcinades, la neteja dels danys causats pel fum (que poden afectar zones de la propietat que el foc ni tan sols va arribar a tocar) i, en molts casos, un allotjament provisional mentre l'habitatge o el negoci no són habitables. No totes les pòlisses cobreixen aquests conceptes de la mateixa manera, i és just el tipus de detall que revisem clàusula per clàusula en preparar cada proposta.
La cinquena afecta especialment les indústries: un incendi pot generar responsabilitats mediambientals. L'aigua que fan servir els bombers per extingir-lo pot arrossegar restes de materials cremats o altres substàncies cap al sòl, els rius o el clavegueram. Això pot comportar costos de descontaminació molt elevats, i moltes empreses desconeixen que aquestes despeses no sempre queden cobertes per la pòlissa habitual. És un risc que a Coyfer tenim molt present en dissenyar la cobertura de qualsevol nau o activitat industrial.
I la sisena, la que menys es diu: moltes denegacions de sinistres no es produeixen per mala fe de l'asseguradora, sinó perquè la pòlissa mai no es va ajustar a l'activitat, al risc o al patrimoni real del client. És a dir, el problema no sempre és el dia del sinistre. És el dia de la contractació, i en si algú s'ha ocupat de revisar-la des d'aleshores.
La nostra feina és la revisió, no només la pòlissa
A Coyfer entenem la corredoria com un compromís, no com una gestió puntual. La nostra feina no consisteix a col·locar una pòlissa i desaparèixer fins a la renovació. Consisteix a conèixer cada situació amb detall: on està situat el risc, què ha canviat en el negoci o en el patrimoni del client des de l'última revisió i quins escenaris són avui més probables que fa uns anys.
Això vol dir revisar activament, no només quan el client pregunta. Vol dir avisar quan una cobertura s'ha quedat curta, encara que això impliqui una conversa incòmoda abans d'una bona notícia. I vol dir construir cada proposta a mida, sense plantilles genèriques, perquè el risc d'un habitatge aïllat al costat d'un bosc no té res a veure amb el d'una nau industrial en un polígon.
La tranquil·litat no es compra, es prepara
Una assegurança no és un paper que s'arxiva. És la resposta que necessitarà el dia que tota la resta falli. Aquesta resposta es construeix amb mesos d'antelació: revisant capitals, actualitzant cobertures, anticipant escenaris que ningú no desitja però que cada vegada són més probables.
Si fa temps que no revisa la seva pòlissa pensant en el risc real d'incendi, aquest és un bon moment per fer-ho. No quan l'estiu ja estigui avançat, sinó ara, mentre encara hi ha temps d'ajustar el que calgui. A Coyfer, aquesta revisió, adaptada a cada client, és simplement la manera com treballem.